目次
【定義と境界線】不慮の事故とは?生命保険の約款が定める「3要件」
- 急激性:原因から結果までの間に時間的間隔がなく、突発的に発生したこと(長年の慢性的な負荷などは除外)
- 偶然性:当事者が予見できず、かつ意図していなかったこと(故意や重大な過失によるものは除外)
- 外来性:身体の内部(持病・体質・老化)ではなく、身体の外部からの作用によって引き起こされたこと
【データで見る真相】厚生労働省の死因統計が示す不慮の事故の実態
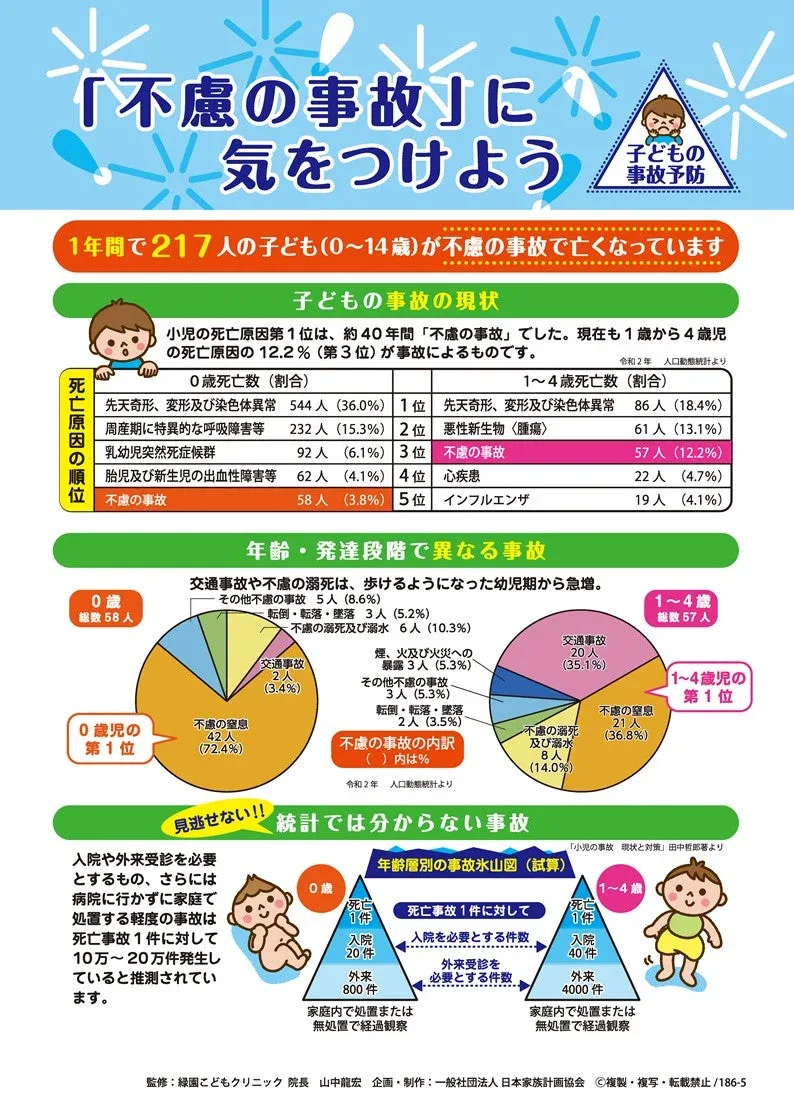
厚生労働省が公表している「人口動態統計」によると、日本国内における不慮の事故による年間死亡者数は約4万人前後で推移しており、死因順位でも常に上位にランクインしています。 注目すべきは、かつて最多だった交通事故死が車両の安全性能向上により減少傾向にある一方、高齢化に伴い家庭内で発生する事故死が激増している点です。| 事故類型 | 主な具体例と傾向 | 死因別シェア(推計) | 保険上の判定難易度 |
|---|---|---|---|
| 誤嚥・窒息 | 餅や食品の気道閉塞、胃内容物の逆流による窒息 | 約25〜30%(高齢層に集中) | 高(持病や嚥下障害の有無が焦点) |
| 転倒・転落 | 同一平面上での転倒、階段・段差からの転落 | 約25〜28%(家庭内事故が最多) | 中(骨折後の寝たきり悪化は因果関係を審査) |
| 不慮の溺死 | 家庭の浴槽内での溺水、河川・海での水難事故 | 約18〜22%(冬季のヒートショック多発) | 極めて高(心筋梗塞・不整脈の先行を疑われる) |
| 交通事故 | 歩行中・自転車・自動車乗用中の衝突事故 | 約8〜10%(年々減少傾向) | 低(警察の事故証明書により立証が容易) |
| 火災・その他 | 建物火災による一酸化炭素中毒、熱中症、中毒 | 約10〜15% | 中(熱中症は特約により対象外のケースあり) |
噂の真偽を徹底検証|病死・自然死との決定的な違いと判断基準
「予期せず亡くなったのだから、すべて不慮の事故ではないのか」という声は少なくありません。しかし、医学的・保険法上の観点において、「病死・自然死」と「不慮の事故」は水と油の関係にあります。 決定的な違いは、身体の機能停止をもたらした「主因」が内因(病気・加齢)か、外因(外部からの物理的力・環境)かという点に集約されます。例えば、健康な人が駅の階段で足を滑らせて頭部を強打し死亡した場合は、典型的な不慮の事故です。一方で、階段を下りている最中に脳梗塞を発症して意識を失い、結果として階段から転落して死亡した場合、事故の直接的な引き金は「脳梗塞(内因)」とみなされ、傷害特約や災害割増の対象外となる可能性が極めて高くなります。
特に判定が分かれるのが「浴槽内溺死」です。冬場のヒートショックにより心室細動(不整脈)を起こして湯船に沈んだ場合、死因は「溺死」と記載されても、発端が「急性心疾患」であれば保険会社は病死扱いとして特約給付を拒否するケースが存在します。【実態検証】利用者の生の声と現場目線で見えたリアル
保険相談窓口や法務相談の現場では、不慮の事故にまつわるトラブルの相談が後を絶ちません。現場で実際に生じている生の声と実態を検証すると、共通する「落とし穴」が浮かび上がってきます。現場の声(知恵袋・保険相談事例より):
「80代の父が食事中に餅を喉に詰まらせて救急搬送され、そのまま亡くなりました。災害割増特約を請求したところ、保険会社から『もともと認知症と嚥下機能低下の通院歴があったため、外来の事故ではなく身体機能の衰退による窒息である』として特約の支払いを拒絶されました。」
現場の声(法務関係者の証言):このように、請求現場では「本人の基礎疾患の有無」と「医師が作成する死亡診断書(死体検案書)の記載内容」が給付の可否を分ける決定打となっています。
「死亡診断書の『死因の種類』欄で、医師が事実関係を深く追究しないまま、慣例的に『病死及び自然死』に丸をつけてしまう例が散見されます。一度作成された診断書を後から『不慮の事故』へ書き直してもらうのは、医師側の心理的ハードルも高く非常に難航します。」
一般に知られていない盲点とネットの誤解|該当しないケースを完全整理
不慮の事故と誤認されやすいものの、保険約款上で明確に「免責(対象外)」と定められているケースを把握しておく必要があります。- 重大な過失・法令違反:無免許運転、酒気帯び・飲酒運転、危険ドラッグ使用中の事故による死傷。
- 故意・自殺行為:被保険者本人または保険金受取人の故意による事故。精神障害下での自殺は基本保険金のみ対象となる場合があるが、特約は原則不支給。
- 病気・心神喪失を原因とする事故:てんかん発作による転倒、持病の虚血性心疾患に起因する交通事故など。
- 外科的手術その他の医療過誤:医療行為中の麻酔事故や手術合併症などは、通常「医療過誤」または原疾患の治療過程とみなされ、不慮の事故特約からは除外されるのが通例。
- 細菌性食中毒・ウイルス感染:ウイルス感染(インフルエンザや感染症)は外来性があっても「疾病」として扱われる(※一部の傷害保険では特定感染症特約でカバーされる例外あり)。
【専門家の結論】災害割増特約・傷害特約をつけるべき人・見送るべき人の特徴
生命保険の契約時、月数百円から数千円の追加で付加できる「災害割増特約」や「傷害特約」。これらを契約に組み込むべきか否かは、個人のライフスタイルや職業属性によって明確に分かれます。 特約を付加すべき人の条件- 外回り・車移動が多い営業職やドライバー:業務上、突発的な交通事故リスクに日常的に晒されている層。
- 建設現場や高所作業などに従事する職業:物理的な外傷事故のリスクが統計的に高い環境で働く人。
- 小さな子どもがいる世帯主:限られた保険料予算の中で、万が一の突発事故時に遺族へ残す補償額を一時的に大きく引き上げたい場合。
- 70歳以上の高齢者:不慮の事故死の多くが「持病・嚥下障害・老衰」と絡むため、特約給付の審査で非該当になるリスクが高く、費用対効果が落ちる。
- 在宅ワーク中心で外出頻度が極端に低い人:外来性の突発事故に巻き込まれる確率自体が低い。
- 基本の死亡保険金額がすでに十分な人:特約による上乗せがなくとも、ベースの終身保険や定期保険で遺族の生活費が完全にカバーできている場合、余分なコストとなる。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:お餅などを喉に詰まらせた窒息(誤嚥)は不慮の事故として保険金がおりますか?
A1:原則として、健康な人が偶発的に食物を詰まらせた場合は「外来の不慮の事故」として認められます。ただし、もともと重度の脳梗塞後遺症や加齢による嚥下障害で治療中だった場合、保険会社から「疾病に起因する事故」と判定され、災害割増特約が下りないケースがあります。
Q2:交通事故で相手の過失割合が100%の場合でも、自分の保険から不慮の事故給付金は出ますか?
A2:受給可能です。相手方からの損害賠償金(自動車保険等)と、自身が加入している生命保険・傷害特約の給付金は別物として扱われるため、過失割合に関係なく約款の条件を満たしていれば満額支給されます。
Q3:死亡診断書に「病死」と書かれてしまった場合、不慮の事故へ変更することは可能ですか?
A3:極めて困難ですが、客観的な証拠(警察の現場検証記録、事故発生時の防犯カメラ映像、目撃証言など)を揃えて担当医に再検討を依頼し、医師が誤記や新事実を認めた場合に限り訂正印による修正が行われることがあります。疑義がある場合は、速やかに保険会社へ診断書を提出する前に専門家へ相談してください。